Relatório mensal · Suinocultura · Outubro 2026
Em resumo
Preço: a média de outubro do suíno vivo ficou 22% a 29% acima de setembro nas quatro UFs Cepea, 23% acima em Goiás, 16% no RS (ACSURS) e 17% no MT (Acrismat). Mesmo assim, está 17% a 31% abaixo de outubro de 2025.
Novembro: o vivo continuou caindo na primeira semana. Em 05/11, PR, SC e MG já estavam abaixo da faixa histórica prevista para o mês, e SP no limite de baixo. É o sinal do cenário de baixa, não do cenário base.
Competitividade: a carcaça em SP subiu 20,4% em outubro e o frango caiu 1%. No fim do mês, a carcaça suína custava cerca de 24% mais que o frango no atacado; no fim de setembro, os dois estavam praticamente empatados. Em 05/11 a diferença era de 19%.
Custo: o milho físico ficou estável ou caiu até 12% nas praças em outubro, mas a B3 precifica março/27 12,2% acima de novembro. O farelo está 24% a 36% mais caro que há um ano (SC, RS e GO), e o custo modelado da Embrapa subiu 3,1% em setembro em SC, puxado pela ração.
Exportação: de janeiro a setembro, o volume subiu 6,2% e a receita só 1,3%. Em setembro, as Filipinas compraram 47,7% menos e agora estudam suspender licenças e subir tarifas. A China importa cada vez menos carne suína.
À frente: no cenário base (padrão dos últimos anos), novembro fica estável, janeiro cai de 3% a 6% e abril de 10% a 15% sobre outubro. Abril ficou abaixo de outubro em 7 de 7 anos no Cepea e na ACSURS. Com o milho mais caro na curva, a relação de troca em SP voltaria a cerca de 4,8 kg em abril.
Preço do suíno
O ano começou acima da faixa de 2019 a 2025 em janeiro, ficou abaixo da mínima histórica em julho e agosto e voltou para dentro da faixa em setembro e outubro. O ganho do mês se concentrou na primeira quinzena. Na segunda, a carne passou a girar mais devagar, segundo o Cepea e a Safras & Mercado.
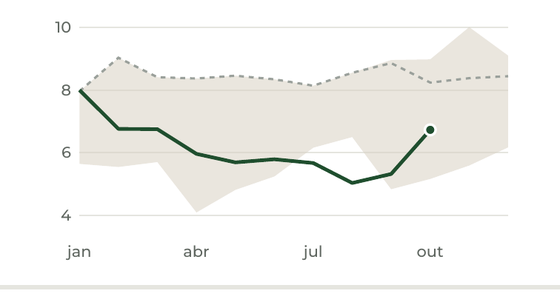
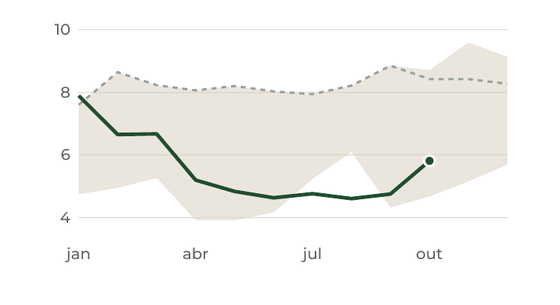
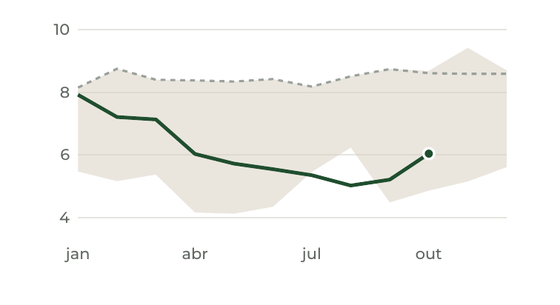
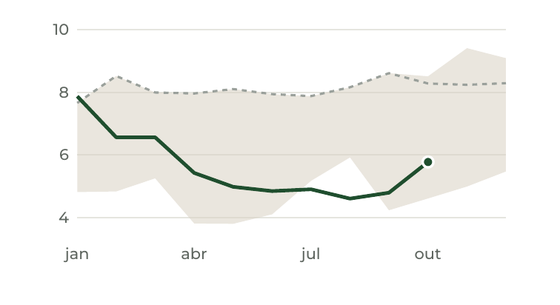
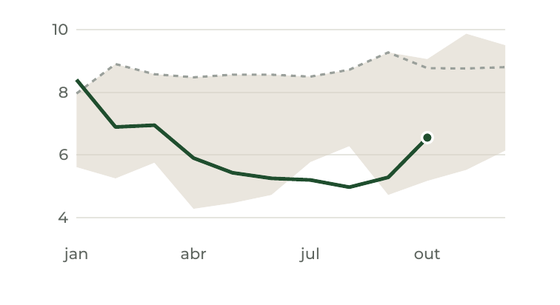
R$/kg, média mensal (RS: ACSURS; demais: Cepea); mesma escala nos cinco quadros.
Cepea: médias mensais de 2019 a 2025 aproximadas pela média de três leituras por mês (dias 5, 15 e 25), a partir de set/2019, depois da mudança de metodologia de 01/08/2019. RS: médias mensais publicadas pela ACSURS (suíno independente, posto indústria).
Insumos: milho, farelo, safra e clima
O 1º levantamento da Conab para 2026/27 (15/10) estima 148 milhões de toneladas de milho (+2,4%) e 181,6 milhões de soja (+0,7%). O consumo interno de milho deve crescer 6,6%, puxado pelo etanol. Isso disputa o grão com a ração mesmo com safra grande. Safra grande também não garante milho barato na granja: frete, exportação e distância decidem o preço local.
INMET, CPTEC e NOAA indicam El Niño de intensidade muito forte de outubro a dezembro, com chance de 95% a 98%, e que deve durar pelo menos até o 1º trimestre de 2027. O padrão previsto é chuva acima da média no Sul (até 200 mm a mais no RS e em SC) e chuva abaixo da média com calor no norte de MT e de GO. O efeito na granja aparece por dois caminhos: risco para o plantio da soja e, depois, para a janela do milho safrinha no Centro-Oeste, que forma o preço do milho no 2º semestre de 2027; e excesso de chuva no Sul, com risco para a logística de grãos e para a ambiência das granjas. Por ora é sinal a monitorar; não há quebra de safra confirmada.
Custo e margem
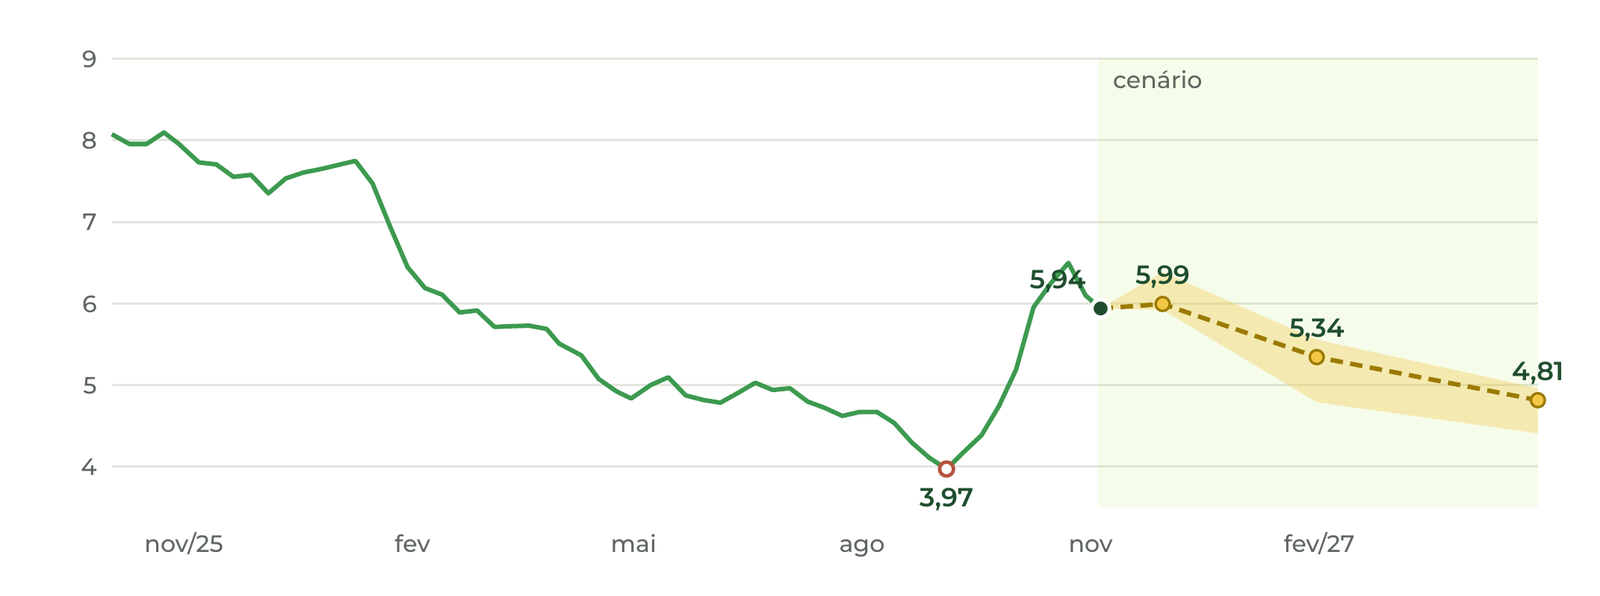
Relação composta SP (Cepea SP ÷ Campinas), semanal, com faixa de cenário (suíno pelo histórico ÷ milho pela curva B3) e mínima do período (3,97). Pontos: 5,94 (05/11) e cenário 5,99 · 5,34 · 4,81.
A relação de troca em SP caiu para cerca de 4 kg de milho por kg de suíno entre o fim de agosto e o início de setembro e voltou a 5,9 em 05/11. Combinando o preço do suíno pelo padrão sazonal com o milho pela curva da B3, o cenário base leva a relação a 5,3 em janeiro e 4,8 em abril. Esse é o nível de maio e junho deste ano. A projeção existe só para SP, porque é a praça de referência do contrato da B3. Nas outras UFs, usar milho da B3 seria misturar fontes.
O custo modelado subiu em setembro em todos os estados com dado mensal: SC R$ 6,55/kg vivo (+3,1%), PR R$ 6,13 (+2,9%) e RS R$ 6,74 (+5,3%). Em SC, a ração respondeu pela alta: R$ 4,80/kg, +4,3% no mês e 73% do custo. Goiás fechou o 3º trimestre em R$ 6,50. O número serve para mostrar direção e composição, não para calcular margem: o custo da CIAS e o preço do Cepea vêm de fontes diferentes. Outubro sai em meados de novembro.
Oferta e demanda
Com o abate acima de 2025 e a relação de troca no ponto mais baixo dos últimos 13 meses entre agosto e setembro, a lente de oferta aponta numa direção: hipótese de menos alojamentos agora e oferta menor 10 a 12 meses depois, no 2º semestre de 2027. Ainda não há dado público de alojamento que confirme isso. No curto prazo, a disputa é com o frango. Com a carcaça suína cerca de 24% acima do frango no fim de outubro, o espaço criado pelo boi caro tende a ir para o frango primeiro.
Exportação
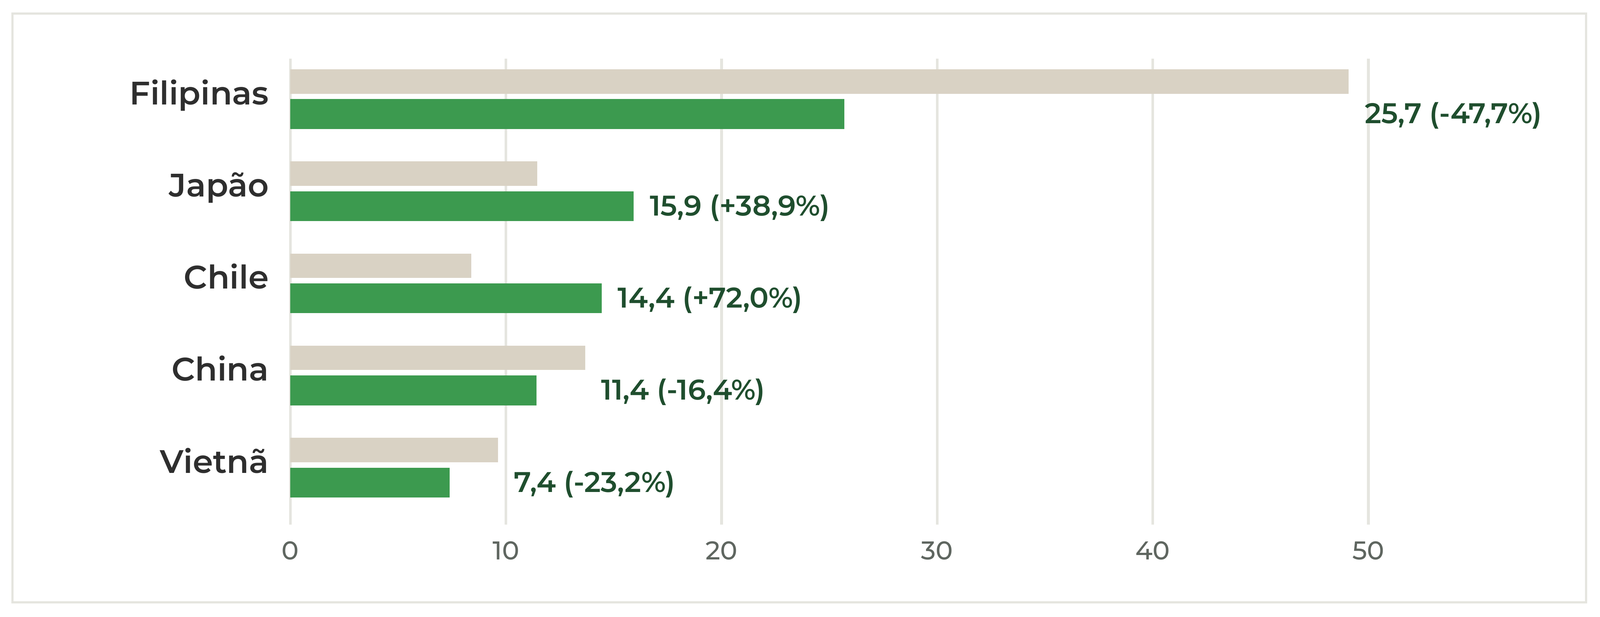
set/2026 e set/2025, em mil toneladas de carne suína (ABPA). Variação sobre set/25: Filipinas 25,7 (−47,7%) · Japão 15,9 (+38,9%) · Chile 14,4 (+72,0%) · China 11,4 (−16,4%) · Vietnã 7,4 (−23,2%).
A exportação cumpre o papel de escoar volume, mas recebe menos por tonelada. As Filipinas, principal destino, compraram metade do volume em setembro. O governo filipino estuda suspender por 30 a 60 dias as licenças de importação de alguns cortes (kasim, liempo e pigue) a partir de meados de novembro e propôs elevar as tarifas de 15% para 30% dentro da cota e de 25% para 40% fora dela. Até 02/11 nada havia sido oficializado (Philstar). Japão, Chile e Argentina compensaram parte da queda. A China segue encolhendo como comprador: de janeiro a setembro importou 26,9% menos carne suína (570 mil t), com produção interna alta e preços fracos (alfândega chinesa, via 3tres3).
Cenários · 30, 90 e 180 dias
Cada valor vem do histórico: o número em negrito é a mediana da variação de outubro para o mês-alvo em 2019–2025 (Cepea e, no RS, ACSURS) ou 1994–2025 (Goiás). A faixa vai do 1º ao 3º quartil, aplicada sobre a média de outubro de 2026. São cenários, não previsões, e com amostra curta no Cepea (7 anos).
| UF | OUT/26 | NOV (30 D) | JAN (90 D) | ABR (180 D) |
|---|---|---|---|---|
| RSACSURS · 7 anos | 6,04 | 6,086,01 – 6,36 | 5,675,51 – 5,83 | 5,355,21 – 5,80 |
| SCCepea · 7 anos | 5,79 | 5,845,80 – 6,26 | 5,505,12 – 5,79 | 4,944,61 – 5,50 |
| PRCepea · 7 anos | 5,82 | 5,845,77 – 6,35 | 5,454,97 – 5,63 | 4,974,63 – 5,43 |
| SPCepea · 7 anos | 6,62 | 6,706,63 – 7,14 | 6,345,68 – 6,59 | 5,985,47 – 6,16 |
| MGCepea · 7 anos | 6,76 | 6,926,81 – 7,24 | 6,565,72 – 6,89 | 5,815,42 – 6,15 |
| GOS.O.S. Suínos · 32 anos | 6,90 | 6,976,74 – 7,35 | 6,876,42 – 7,72 | 6,155,57 – 6,67 |
| MTsem série | Acrismat (out/26 R$ 6,06): sem histórico anterior a 2026 para calcular cenário | |||
R$/kg vivo. Abril ficou abaixo de outubro em 7 de 7 anos em todas as UFs com série Cepea e no RS (ACSURS), e em 25 de 32 anos em Goiás. Em 05/11, PR (R$ 5,47), SC (R$ 5,66) e MG (R$ 6,50) já estavam abaixo da faixa de novembro, e SP (R$ 6,63) no limite de baixo.
Novembro e dezembro firmes com a demanda de festas; queda a partir de janeiro, como de costume. A exportação segue escoando volume a preço menor.
Confirma-se: a carcaça em SP voltar a R$ 10 em novembro e as Filipinas não restringirem.
Filipinas desistem da medida; Japão e Chile seguem crescendo; o boi caro leva consumo para o suíno; os alojamentos menores começam a aparecer.
Confirma-se: o vivo subir em 3 ou mais UFs em novembro e o US$/t exportado parar de cair.
As Filipinas restringem cortes, o frango de SC é redirecionado ao mercado interno e o abate segue acima de 2025. A queda do 1º semestre começa antes.
Confirma-se: o vivo ficar abaixo da faixa de novembro em 2 ou mais UFs. Em 05/11 já eram três: PR, SC e MG.
O que você pode fazer
| Perfil | Agora | Preparar | Já deveria estar em andamento |
|---|---|---|---|
| Capitalizado | Compare propostas de milho para jan–mar com o custo de reposição da curva (R$ 71,20 a R$ 75,30 na B3), na mesma base de frete. | Plano de caixa para um 1º semestre com preço abaixo de outubro, como no cenário base. | Avaliação de armazenagem para o período de chuva excessiva no Sul (El Niño). |
| Sem caixa para estoque | Recalcule o custo da ração de dezembro a março com o custo de reposição, não com o preço do físico de hoje. | Linha de crédito de custeio antes de janeiro, quando o cenário base aperta a margem. | Revisão da formulação com o responsável técnico diante do farelo mais caro. |
| Com grão próprio | Refaça a conta de vender o milho ou convertê-lo em suíno com a curva, não com o preço de hoje. A curva paga mais à frente. | Definir quanto do milho próprio fica reservado para a ração do 1º semestre. | Acompanhamento do plantio da safra de verão sob El Niño. |
| Integrado | Não há ação relevante sobre essa exposição agora. | Levantar a base de integração atual para comparar com o próximo reajuste. | Adequações de ambiência para o verão (calor e chuva acima da média). |
Recomendações de processo, não ordens de compra ou venda. Ajustes zootécnicos dependem dos dados da sua granja.
Gatilhos · definidos para o mês
O boletim semanal só atualiza a cor de cada um. Os limites são provisórios.
Em 05/11, PR, SC e MG estavam abaixo da faixa; SP no limite de baixo; RS (ACSURS, 30/10) dentro.
Vermelho (cenário baixa): 2 ou mais UFs abaixo. Verde (cenário base): todas dentro.
A carcaça está cerca de 19% acima do frango em 05/11 (R$ 9,60 contra R$ 8,06).
Vermelho: acima de 25% (perda de consumo). Verde: abaixo de 10%.
+12,2% na B3 (ajuste de 05/11).
Vermelho: acima de 15% ou o físico subindo junto. Verde: abaixo de 5%.
Suspensão de licenças e alta de tarifas propostas nas Filipinas, ainda sem decisão; o US$/t está 11,7% abaixo de out/25.
Vermelho (cenário baixa): restrição publicada. Verde (cenário alta): proposta arquivada e US$/t estável.
El Niño muito forte confirmado; ainda sem perda de safra.
Vermelho: Conab ou consultorias cortarem a estimativa de soja ou milho, ou atraso no plantio no norte de MT e de GO.
Agenda de novembro
Fecho
Outubro mostrou que a margem ainda não voltou. O preço se recuperou, mas a relação de troca está de 11% a 30% abaixo de um ano atrás, conforme a UF. A primeira semana de novembro já trouxe o vivo para baixo da faixa histórica em três estados, o custo modelado subiu em setembro e a curva do milho encarece o 1º trimestre. Por enquanto, a leitura pende para o cenário de baixa.
Fique de olho
O relatório de novembro responde comparando a média do mês com a faixa de cenário de cada UF.
Para você: seu plano de caixa do 1º semestre usa o preço do suíno de outubro ou o de abril?
Fontes e método
Cenários: variação histórica de outubro para o mês-alvo (mediana e quartis), aplicada à média de outubro de 2026 de cada UF. Relação SP no cenário: suíno do cenário ÷ ajuste B3 (jan/27 e mai/27). É uma relação composta e serve para direção. Nenhuma margem em R$ foi calculada.